


Studie: Mehrheit der Berufstätigen sieht Bedarf an Zusatzpension
68 Prozent der österreichischen Berufstätigen gehen davon aus, zusätzlich zur staatlichen Pension eine betriebliche Altersvorsorge zu benötigen. Der Fachverband der Pensions- und Vorsorgekassen sieht darin Rückenwind für die geplante Reform der zweiten Säule.
Die betriebliche Altersvorsorge in Österreich steht vor einem weitreichenden Reformschritt. Mit dem von der Bundesregierung auf den Weg gebrachten Gesetzespaket soll die zweite Säule breiter aufgestellt werden. Ziel ist es, die Voraussetzungen für höhere Erträge und mehr Wahlfreiheit zu schaffen und zugleich mehr Arbeitnehmerinnen und Arbeitnehmern den Zugang zu einer betrieblichen Zusatzpension zu ermöglichen.
Ein zentrales Element ist die Umsetzung des vom Fachverband der Pensions- und Vorsorgekassen seit Jahren geforderten Prinzips eines Generalpensionskassenvertrags. Künftig sollen mehr Beschäftigte die Möglichkeit erhalten, über den Transfer der "Abfertigung neu" eine Zusatzpension durch Pensionskassen aufzubauen.
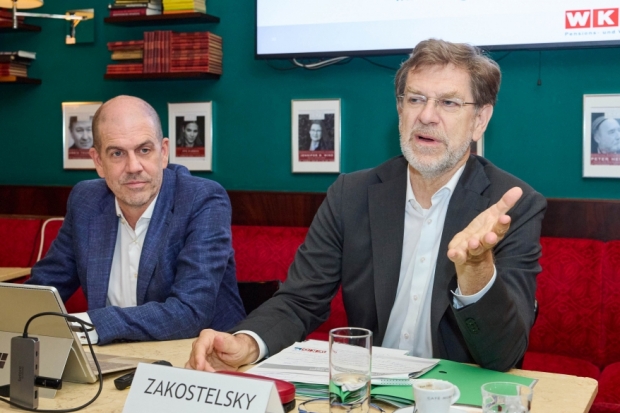
"Die Bundesregierung setzt mit dieser Reform einen wichtigen Schritt zur Modernisierung des Pensionssystems. Länder wie Dänemark zeigen, welches Potenzial in einer starken, breit verankerten betrieblichen Vorsorge liegt. Österreich startet bei Zusatzpensionen durch Pensionskassen nun eine Aufholjagd", sagt Andreas Zakostelsky, Obmann des Fachverbands der Pensions- und Vorsorgekassen.
68 Prozent sehen zusätzlichen Vorsorgebedarf
Wie groß das Potenzial für einen Ausbau der zweiten Säule ist, zeigt eine aktuelle Befragung von Unique Research im Auftrag des Fachverbands. Demnach tendieren 68 Prozent der befragten Berufstätigen zu der Einschätzung, für ihre finanzielle Absicherung im Alter zusätzlich zur staatlichen Pension eine betriebliche Altersvorsorge zu benötigen. Lediglich 22 Prozent gehen eher davon aus, dass die staatliche Pension allein ausreichen wird.
"Das zentrale Ergebnis ist klar: Viele Menschen sehen den Bedarf an zusätzlicher Absicherung im Alter. Besonders bei den unter 50-Jährigen ist die Einschätzung stark ausgeprägt, dass es zusätzlich zur staatlichen Pension eine betriebliche Altersvorsorge braucht", erklärt Peter Hajek, Markt- und Meinungsforscher von Unique Research.
Auch dem geplanten Ausbau der betrieblichen Altersvorsorge stehen die Befragten überwiegend positiv oder offen gegenüber: 36 Prozent bewerten ihn positiv, weitere 31 Prozent zeigen sich zumindest offen.
"Abfertigung neu" als Hebel für die Zusatzpension
Eine wichtige Rolle könnte dabei die "Abfertigung neu" spielen. 45 Prozent der Befragten halten es für sehr oder eher sinnvoll, diese in eine monatliche Zusatzpension umzuwandeln und auf diesem Weg über die zweite Säule eine zusätzliche Altersvorsorge aufzubauen.
Besonders offen für dieses Modell zeigen sich jüngere Berufstätige, höher Gebildete sowie Personen, die mit den bisherigen Erträgen der "Abfertigung neu" zufrieden sind.
"Die Studie zeigt, dass die Abfertigung neu für viele Menschen ein wichtiger Hebel für zusätzliche Altersvorsorge sein kann. Wenn es gelingt, dieses Kapital stärker für eine lebenslange Zusatzpension nutzbar zu machen, entsteht ein konkreter Mehrwert für Arbeitnehmerinnen und Arbeitnehmer", sagt Zakostelsky.
Zwischen Ertragschancen und Sicherheit
Welche Anforderungen die Beschäftigten an ein ausgebautes Zusatzpensionssystem stellen, fällt unterschiedlich aus. 31 Prozent nennen steuerliche Vorteile als wichtigen Punkt, 29 Prozent höhere Ertragschancen. Gleichzeitig spielt Sicherheit eine wesentliche Rolle: 36 Prozent der Befragten nennen mehr Sicherheit und Garantien bei der Pensionsvorsorge als besonders wichtig.
"Die Befragung zeigt sehr klar: Es gibt nicht den einen Zugang, der für alle passt. Ein Teil der Menschen will langfristig höhere Ertragschancen nutzen, anderen sind Sicherheit und Garantien besonders wichtig. Genau diese Möglichkeiten wird das neue Gesetz eröffnen. Darauf aufbauend werden die Pensionskassen zwei Produktschienen entwickeln: ein chancenorientiertes Modell mit höheren Ertragsmöglichkeiten und ein konservativeres Modell mit mehr Sicherheit", sagt Zakostelsky.
Wahlfreiheit und Ertragsmöglichkeiten sollen damit zu zentralen Elementen der Reform werden. Arbeitnehmerinnen und Arbeitnehmer sollen abhängig von ihrer persönlichen Lebenssituation, Risikoneigung und ihrem Vorsorgeziel unterschiedliche Möglichkeiten erhalten.
Pensionskassen erzielen 4,83 Prozent
Rückenwind sieht der Fachverband auch durch die Entwicklung der Pensionskassen im ersten Halbjahr 2026. Laut OeKB erzielten die österreichischen Pensionskassen in diesem Zeitraum eine Performance von 4,83 Prozent. Die langfristige Performance seit 1991 liegt demnach bei 5,02 Prozent pro Jahr.
Insgesamt vertreten Pensions- und Vorsorgekassen mehr als fünf Millionen Anwartschafts- und Leistungsberechtigte und veranlagen mehr als 50 Milliarden Euro. Aus Sicht des Fachverbands zeigt diese Entwicklung, dass kapitalgedeckte betriebliche Vorsorge langfristig funktioniert und einen Beitrag zur besseren Absicherung im Alter leisten kann.
Fachverband will Betriebe stärker gewinnen
Nach dem politischen Reformschritt sieht der Fachverband die nächste Aufgabe vor allem in der Umsetzung und Kommunikation. Betriebe sollen stärker für die betriebliche Altersvorsorge gewonnen und Beschäftigte über die neuen Möglichkeiten informiert werden.
"Jetzt liegt der Auftrag neben der Politik auch bei den Pensionskassen und bei den Unternehmen: Wir müssen gemeinsam informieren und überzeugen, um mehr Arbeitgeber zu gewinnen und die betriebliche Altersvorsorge als attraktives Angebot für eine bessere Absicherung im Alter zu verankern. Die Studie zeigt: Das Potenzial ist da – jetzt müssen wir es erklären und für die Beschäftigten nutzbar machen", so Zakostelsky abschließend.
Die zugrunde liegende Befragung wurde von Unique Research im Auftrag des Fachverbands der Pensions- und Vorsorgekassen durchgeführt. Befragt wurden 508 österreichische Berufstätige zwischen 15 und 70 Jahren im Rahmen einer Online-Befragung. Die Feldarbeit fand vom 1. bis 10. Juli 2026 statt. Die maximale Schwankungsbreite beträgt plus/minus 4,3 Prozent. (gp)


