


Risiko steigt: Wie lange kann die KI-Rally den hohen Zinsen trotzen?
Der KI-Boom treibt die Tech-Giganten zu immer höheren Investitionen – und zunehmend an den Kapitalmarkt. Gleichzeitig steigen die US-Renditen auf langjährige Höchststände. Noch hält die Aktienrally, doch Strategen sehen eine kritische Marke näher rücken.
Die Begeisterung der Wall Street für künstliche Intelligenz ist bislang so groß, dass selbst stark steigende Zinsen die Rally der großen Technologiewerte nicht stoppen konnten. Doch die Risiken nehmen zu. Vor allem die Renditen langlaufender US-Staatsanleihen bewegen sich inzwischen auf Niveaus, die seit Jahrzehnten nicht mehr erreicht wurden.
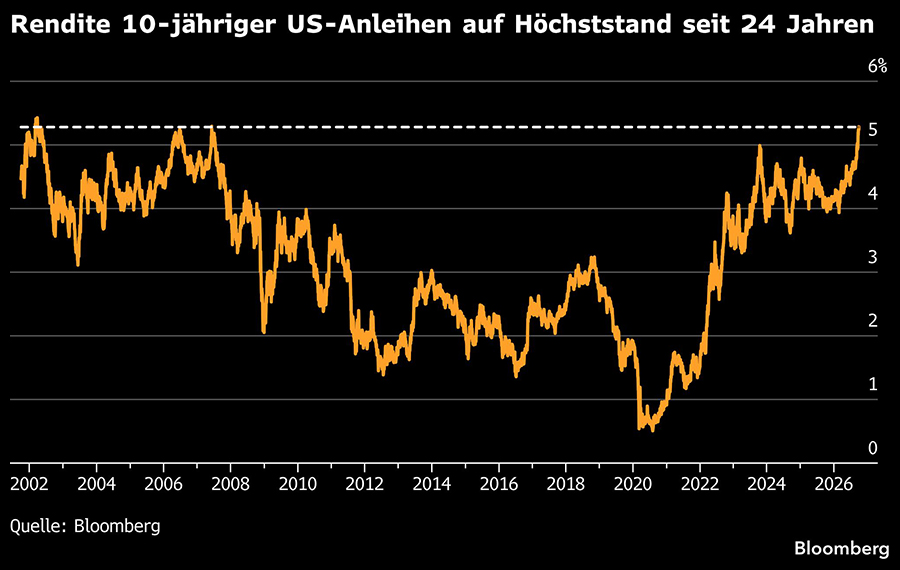
In der vergangenen Woche kletterte die Rendite 30-jähriger US-Staatsanleihen auf 5,69 Prozent, die der zehnjährigen Treasuries überstieg 5,3 Prozent. Beide Marken wurden zuletzt 2002 erreicht. Die Technologieaktien zeigen sich davon bislang weitgehend unbeeindruckt. Der Nasdaq 100 erreichte am Freitag ein Rekordhoch und liegt seit Jahresbeginn rund 22 Prozent im Plus. Der S&P 500 notiert weniger als ein Prozent unter seinem Rekord vom August.
"Bei diesen höheren Zinsen sind wir alle nervös", sagte Ken Mahoney, Chef von Mahoney Asset Management, gegenüber "Bloomberg".
Sechs Prozent könnten zur kritischen Marke werden
Wie lange sich Technologieaktien den steigenden Renditen entziehen können, ist allerdings offen. Chris Galipeau, Chef-Marktstratege beim Franklin Templeton Institute, sieht bei zehnjährigen Treasuries eine wichtige Schwelle: Sollten deren Renditen auf sechs Prozent steigen, müsse man die Situation neu bewerten.
Ein Blick zurück zeigt allerdings, dass hohe Renditen eine Aktienrally nicht zwangsläufig beenden müssen. Als die Rendite zehnjähriger Treasuries 2023 kurzzeitig fünf Prozent erreichte, legte der S&P 500 im Gesamtjahr um 24 Prozent zu. Damals waren es vor allem die "Magnificent Seven", die den Markt nach oben zogen. Ihre hohen Barbestände und ihre geringe Verschuldung machten sie vergleichsweise widerstandsfähig gegen steigende Finanzierungskosten.
KI-Ausbau verschlingt immer mehr Kapital
Inzwischen hat sich die Ausgangslage jedoch verändert. Der massive Ausbau der KI-Infrastruktur verschlingt enorme Summen. Die Tech-Konzerne greifen deshalb zunehmend auf Aktien- und Anleiheemissionen zurück. Bei Alphabet, Amazon und Meta ist der freie Cashflow auf Jahressicht bereits negativ.
Bloomberg-Intelligence-Analyst Robert Schiffman zufolge sind die Kapitalbedürfnisse von Hyperscalern wie Meta, Amazon, Alphabet, Microsoft und Oracle inzwischen höher als die intern verfügbaren Mittel. Daher müssten sie verstärkt die Fremdkapitalmärkte anzapfen, was ihre Verschuldung in den kommenden zwei Jahren erhöhen dürfte. Die Bonitätsnoten der Unternehmen seien bislang allerdings nicht beeinträchtigt worden. Das erwartete kräftige Wachstum beim operativen Ergebnis gleiche die höhere Verschuldung weiterhin aus.
Bewertungen sind bereits gesunken
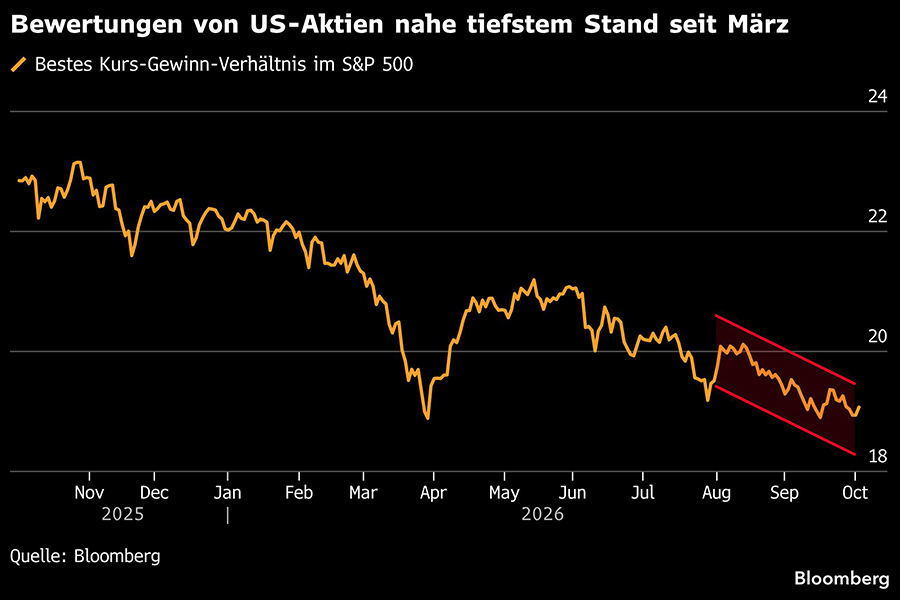
An anderen Stellen des Aktienmarktes hinterlassen die hohen Renditen schon Spuren. Der S&P 500 wird inzwischen mit weniger als dem 19-Fachen der erwarteten Gewinne bewertet. Im Mai hatte das Kurs-Gewinn-Verhältnis noch bei mehr als 21 gelegen.
Galipeau vergleicht die Lage des Index mit einer Ente auf dem Wasser: An der Oberfläche sehe alles ruhig aus, darunter werde jedoch kräftig gepaddelt. Gerade weil Technologiewerte einen erheblichen Anteil an den Kursgewinnen der vergangenen Jahre hatten, könnte eine Korrektur in diesem Segment den gesamten Markt treffen.
Hoffnung auf sinkende Ölpreise
Bislang setzen Anleger darauf, dass ein Ende des US-Kriegs mit dem Iran die Ölpreise rasch sinken lassen und damit den Inflationsdruck verringern könnte. Zusammen mit weiterhin starken Unternehmensgewinnen könnte dies Big Tech weiteren Rückenwind geben.
Garantiert ist dieses Szenario allerdings nicht. Der Krieg dauert an, und selbst nach dessen Ende müssten die Ölpreise nicht zwangsläufig sofort fallen. Magdalena Ocampo, Marktstrategin bei Principal Asset Management, sieht weiterhin starkes, von Technologie getragenes Wachstum. Zugleich nehme aber die Wahrnehmung zu, dass die Inflationsrisiken nach oben und die Wachstumsrisiken nach unten gerichtet seien. (mb/Bloomberg)


