


Frankreich-Bonds schwer unter Druck – wann greift die EZB ein?
Die Sorgen um Frankreichs Staatsfinanzen treiben den Renditeabstand zu Bundesanleihen auf ein Niveau wie seit der Eurokrise nicht mehr. Investoren fragen sich zunehmend, ab welcher Schwelle die Europäische Zentralbank reagieren könnte.
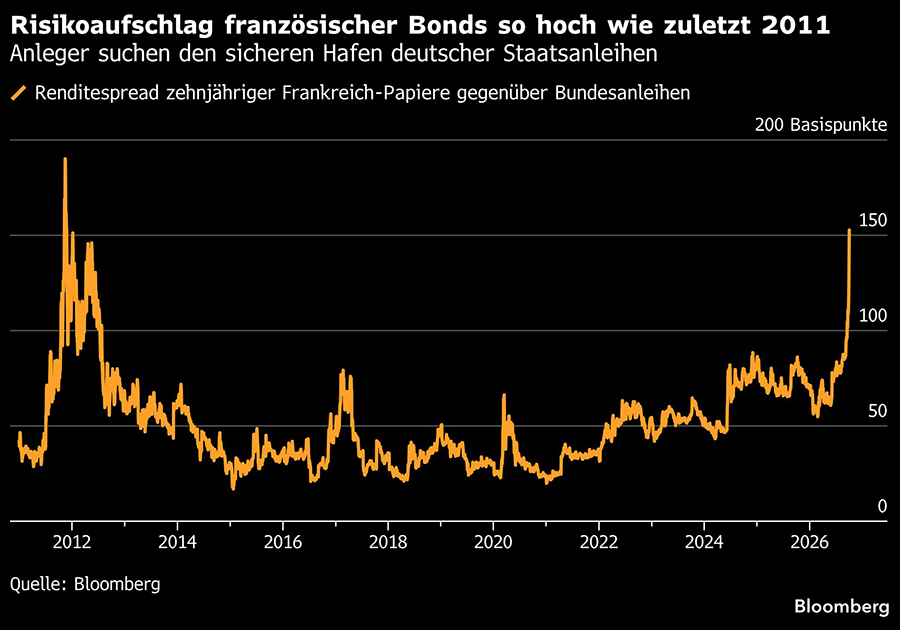
Sorgen um Frankreichs Staatsfinanzen hinterlassen immer deutlichere Spuren am europäischen Anleihemarkt. Inmitten des Ausverkaufs im globalen Bondhandel erreichte der Renditeaufschlag, den Anleger bei französischen Staatsanleihen gegenüber deutschen Papieren fordern, am Freitag (2.10.) den höchsten Stand seit der Eurokrise.
Die Rendite zehnjähriger Bundesanleihen fiel am Freitag um neun Basispunkte auf 3,42 Prozent, während die Rendite französischer Bonds um zwei Basispunkte auf 4,94 Prozent stieg. Damit liegt der Abstand bei 152 Basispunkten und steuert auf den höchsten Stand seit 2011 zu. Damals hatten die Haushaltsprobleme Griechenlands eine Panik an den Märkten ausgelöst, die die Europäische Zentralbank schließlich zum Eingreifen zwang, um den Euro zu stützen.
"Optimistischer" Haushaltsentwurf
Die von der Energiepreisentwicklung getriebenen Inflationssorgen werden durch erneut aufgekommene Bedenken verstärkt, dass Frankreich seine Ausgaben angesichts der polarisierten politischen Lage nicht unter Kontrolle bekommt. Der am Donnerstag vorgelegte Haushaltsentwurf der Regierung wurde von der französischen Haushaltsaufsicht als "optimistisch" bezeichnet.
"Die Bewegungen waren atemberaubend", sagte Kim Crawford, Portfoliomanagerin für festverzinsliche Wertpapiere bei J.P. Morgan Asset Management, bei "Bloomberg TV". "Am Markt hat ein erheblicher Risikoabbau eingesetzt — in einem Tempo und Ausmaß, das der Markt nur schwer absorbieren konnte. Diese Bereinigung der Positionierung muss abgeschlossen werden. Ob das bereits geschehen ist, ist eine offene Frage."
Händler reduzieren Erwartungen an EZB-Zinserhöhungen
Die Märkte beginnen, die Auswirkungen der stark gestiegenen Kreditkosten in der Peripherie der Region auf die Wirtschaft des Währungsblocks einzupreisen. Händler haben deshalb ihre Erwartungen an das Ausmaß möglicher Zinserhöhungen der EZB deutlich zurückgenommen. Die Geldmärkte preisen nun zwischen zwei und drei Zinserhöhungen bis Ende des kommenden Jahres ein. In dieser Woche waren zuvor noch vier Erhöhungen vollständig eingepreist gewesen.
Der Renditesprung in Ländern mit höherer Schuldenlast stelle eine "ungerechtfertigte Verschärfung der Finanzierungsbedingungen" dar und gefährde das Wachstum, sagte Steve Ryder, Portfoliomanager bei Aviva Investors. "Er könnte als Unterbrecher für die Zinserwartungen wirken."
Wann könnte die EZB eingreifen?
Laut Anne-Laure Kiechel, Vorstandsvorsitzende von Global Sovereign Advisory, könnte ein Risikoaufschlag französischer Staatsanleihen von rund 175 oder 180 Basispunkten den Punkt markieren, "an dem die EZB möglicherweise zu handeln beginnt".
Die EZB sollte möglicherweise erwägen, ihr Programm zur quantitativen Straffung auszusetzen, sagte Jamie Searle, Zinsstratege bei Citigroup. Bei diesem Programm werden Erlöse aus fällig werdenden Anleihen im Bestand der EZB nicht wieder angelegt. Den Modellen der US-Bank zufolge sollte der Renditeabstand zwischen französischen und deutschen Staatsanleihen bei rund 90 Basispunkten liegen.
Sorge vor Ansteckungseffekten
Die erhöhten Risikoaufschläge bei Frankreich-Bonds begännen auch Fragen zur Bewertung anderer Eurozone-Papiere aufzuwerfen, sagte Robert Dishner, Portfoliomanager bei Neuberger Berman. "Italien ist leider das, was die Leute tendenziell verkaufen, wenn sich die Spreads ausweiten", sagte er. "Wenn Frankreich Ihnen einen Spread von 120 oder 130 bietet, was ist dann der faire Renditeabstand für andere Risikoanlagen? Es gibt einen gewissen Ansteckungseffekt." (mb/Bloomberg)


