


Fondsmanager: Diese Bonds sind die besseren Staatsanleihen
Covered Bonds bleiben selbst in turbulenten Marktphasen stabil und bieten gleichzeitig strukturellen Schutz. Damit können sie auch im Vergleich mit Staatsanleihen punkten, meint Fondsmanager Jürgen Müller von der Bayerninvest.
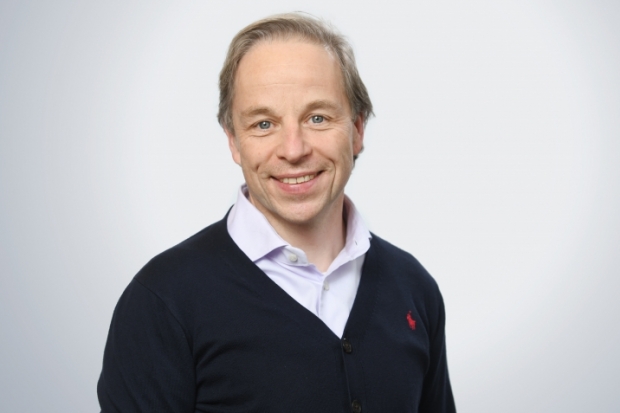
Covered Bonds seien aktuell gleich aus mehreren Gründen eine renditestarke Alternative zu Staatsanleihen, meint Jürgen Müller, Fondsmanager bei der Bayerninvest. Am Primärmarkt könnten die Papiere je nach Emittent und Herkunftsland mit Kupons von drei Prozent "eingeloggt" werden, und das ab einer Laufzeit von vier Jahren. Als Beispiel dafür nennt er einen bis 2030 laufenden Euro-Covered-Bond der kanadischen Bank of Nova Scotia, der im Juni mit einem Kupon von 3,084 Prozent platziert wurde.
Der Fondsmanager verweist darauf, dass Covered Bonds selbst in turbulenten Zeiten eine geringe Spread-Volatilität auszeichne. Dies sei im März nach Ausbruch des Iran-Kriegs erneut zu beobachten gewesen. Bei anderen Anleiheklassen, etwa Unternehmens- oder Staatsanleihen, sei im Vergleich dazu über einen längeren Zeitraum immer mit einer höheren Spread-Volatilität zu rechnen. "Zusätzlich deuten Angebot und Nachfrage, aktuell der Einflussfaktor mit dem größten Gewicht, auf einen weiterhin stabilen Risikoaufschlag von Covered Bonds hin", erläutert Müller.
Generierung von Zusatzerträgen
Um Zusatzerträge zu generieren, nutzen die Experten der Bayerninvest zwei wesentliche Bausteine: Durationssteuerung und Länderallokation. So werden derzeit etwa Covered Bonds aus Drittländern außerhalb des Euroraums sowie aus Osteuropa im Vergleich zur Benchmark favorisiert. Beide Ländergruppen hätten sich zu einem wichtigen Baustein innerhalb der Positionierung entwickelt.
In den Euro-Kernländern sei es ebenfalls möglich, mit Covered Bonds eine Mehrrendite gegenüber Staatsanleihen zu erwirtschaften. In der Euro-Peripherie gelte das hingegen nur bis zu den mittleren Laufzeiten, im längeren Laufzeitenbereich böten sich dort eher Staatsanleihen an.
Ohne Gesetz – kein Investment
Zwingende Voraussetzung für ein Investment der Bayerninvest sei die Existenz eines Covered-Bond-Gesetzes im jeweiligen Land, so Müller. In einem zweiten Schritt würden die Stärken und Schwächen des Gesetzes analysiert. Schwachpunkte könnten die Emittenten ausgleichen, indem sie in ihren Covered-Bond-Programmen über die gesetzlichen Anforderungen hinausgehen. Die Legislative aus Kanada brauche den Vergleich mit dem deutschen Pfandbriefgesetz indes nicht zu scheuen, nennt der Anleihenexperte ein Beispiel.
Covered Bonds sind bekanntlich besonders geschützt: Im Insolvenzfall der Bank hat der Covered-Bond-Gläubiger ein exklusives Zugriffsrecht auf die Deckungsmasse. Neben der Analyse der Emittenten sei deshalb auch die Analyse der Deckungspools wichtiger Bestandteil, erläutert der Fondsmanager. "Dieses doppelte Rückgriffsrecht ist das entscheidende Merkmal, das Covered Bonds von anderen Immobilieninvestments wie Immobilienfonds und Asset-Backed-Securities abgrenzt", so Müller. (ohm)


