


Carry Trades: Der Yen bekommt Konkurrenz
Der Yen galt jahrzehntelang als bevorzugte Finanzierungswährung für Carry Trades. Steigende japanische Zinsen und Interventionen am Devisenmarkt verändern das Bild. Fondsanbieter und Banken bringen nun Schweizer Franken, schwedische Krone und kanadischen Dollar ins Spiel.
Währungen wie die schwedische Krone und der Schweizer Franken rücken bei Investoren als neue Finanzierungswährungen für sogenannte Carry Trades in den Fokus. Bei solchen Geschäften leihen sich Anleger Geld in einer Währung mit niedrigen Zinsen und investieren es dort, wo höhere Renditen winken.
Lange spielte der Yen dabei eine wichtige Rolle. Doch dessen jüngste Kursbewegungen und der Aufwärtstrend bei den japanischen Leitzinsen erhöhen das Risiko solcher Geschäfte, verringern ihre Attraktivität und machen den Yen als Finanzierungswährung weniger verlässlich als früher.
Franken und Schweden-Krone als Alternativen
Russell Investments und Allianz Global Investors bevorzugen den Franken und verweisen auf die zunehmende Divergenz der Geldpolitik in der Schweiz und in Japan. Strategen von JP Morgan Chase empfehlen dagegen die schwedische Krone und den kanadischen Dollar als attraktive Optionen.
Alle diese Währungen konkurrieren darum, den Yen bei Carry Trades zu ersetzen. Jahrzehntelang war der Yen für Händler die bevorzugte Währung zum Verkaufen. Doch seine Attraktivität lässt inzwischen nach, weil die japanischen Anleiherenditen steigen. Zudem hat die gemeinsame Intervention der USA und Japans zur Stützung des Yen die Präferenz für höhere japanische Zinsen und einen stärkeren Yen unterstrichen.
"Anleger wollen weiterhin im Carry Trade engagiert sein, aber die interessante Frage ist die Finanzierungsseite", sagte Van Luu, globaler Leiter der Strategie für FI- und FX-Lösungen bei Russell Investments.
Unterschiedliche Signale aus Japan und der Schweiz
Japan hat in diesem Jahr zwei Mal zur Stützung des Yen interveniert und Anleger auf höhere Zinsen vorbereitet. Damit habe das Land faktisch signalisiert, dass es einen stärkeren Yen wolle, sagte Luu. Die Schweiz dürfte ihre Zinsen dagegen bis Ende 2027 bei null halten und scheint bereit zu sein, eine Abwertung des Franken zur Unterstützung ihrer Exporteure zuzulassen.
"Wenn die Menschen ihre Finanzierungswährung vom Yen auf etwas anderes verlagern, dann wird der Schweizer Franken aus Bewertungssicht sowie aus Sicht der Geld- und Wechselkurspolitik am attraktivsten", fügte Luu hinzu.
Yen-finanzierte Geschäfte verlieren an Attraktivität
Die Renditen zeigen, dass die Attraktivität von Yen-finanzierten Carry Trades nachlässt. Wer Yen verkauft und dafür den australischen Dollar gekauft hätte, die höchstverzinste G10-Währung, hätte seit Juli einen Verlust von 1,3 Prozent erzielt. In der ersten Hälfte dieses Jahres wären es dagegen neun Prozent Gewinn gewesen. Wer hingegen den Schweizer Franken genutzt hätte, hätte 2026 insgesamt 14 Prozent Gewinn erzielt.
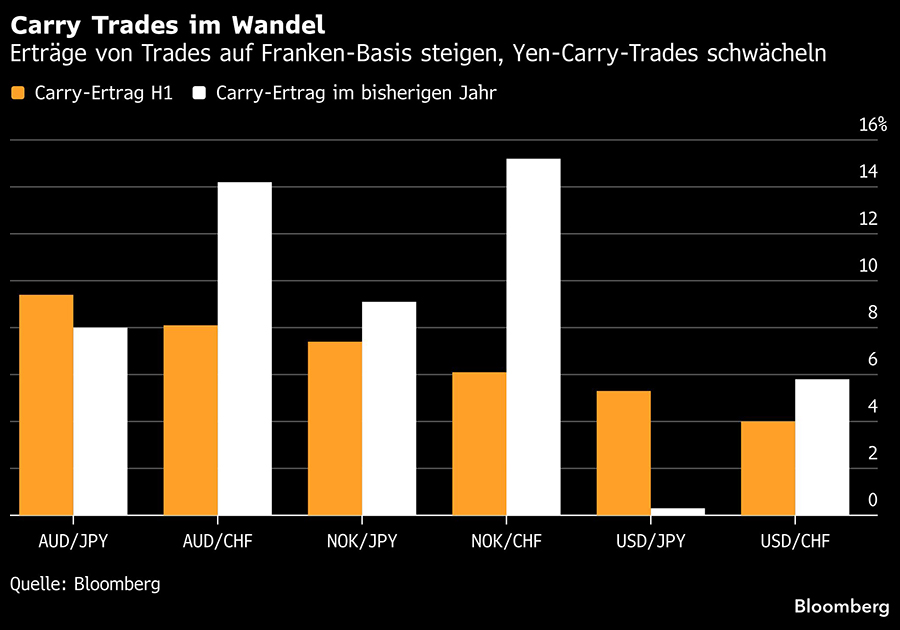
Der Yen hat in diesem Monat 3,3 Prozent zugelegt und stieg im Juli nach der Intervention um einen ähnlichen Betrag. Gleichzeitig haben sich die Renditen zweijähriger japanischer Anleihen in diesem Jahr mehr als verdoppelt. Der Franken ist dagegen unter Verkaufsdruck geraten und hat gegenüber dem Dollar mehr als ein Prozent sowie gegenüber dem Yen 4,4 Prozent verloren.
"Den Franken zu verkaufen und Yen zu kaufen, spiegelte sehr deutlich die längerfristige Verschiebung bei der Nutzung von Finanzierungswährungen wider", sagte Neil Jones, Geschäftsführer für FX-Vertrieb und -Handel bei TJM London. (mb/Bloomberg)


