



Anlagestratege warnt vor Rückkopplungseffekt bei US-Schulden
Angesichts der steigenden Staatsverschuldung der USA verlangen Anleger für langlaufende Anleihen in Zukunft immer höhere Zinsen. Daran ändern nach Meinung von Maverix-Experte Serge Nussbaumer auch die angekündigten Rückkäufe grundlegend nichts.
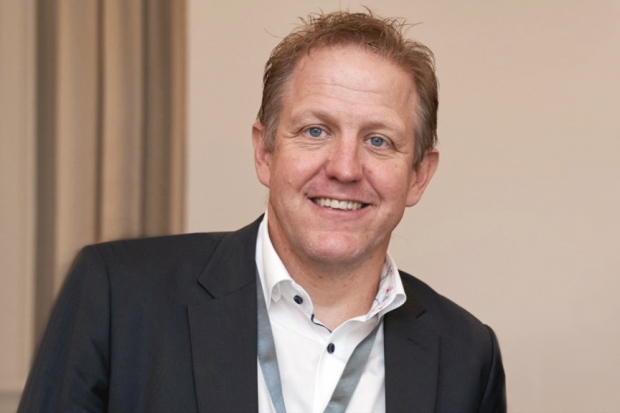
Mit 40 Billionen US-Dollar hat die amerikanische Staatsverschuldung eine neue Rekordmarke überschritten, rund 32 Billionen Dollar davon werden vom Markt gehalten. Von fiskalischer Konsolidierung kann kaum die Rede sein: Das Haushaltsdefizit im Fiskaljahr 2026 dürfte laut dem Congressional Budget Office (CBO) mit rund 1,9 Billionen US-Dollar bei 5,8 Prozent des BIP liegen. Das CBO erwartet bis 2036 sogar einen Anstieg auf 6,7 Prozent des BIP. Bemerkenswert ist für Serge Nussbaumer, Kapitalmarktexperte bei Maverix, dabei vor allem der konjunkturelle Kontext: "Die USA verzeichnen strukturell hohe Defizite, obwohl sich die Wirtschaft nicht in einer klassischen Rezession befindet."
US-Regierung muss mehr für ihre Schulden zahlen
Für Anleger ist vor allem der Preis der Finanzierung entscheidend, und dieser steigt. Die Rendite 30-jähriger Treasuries erreichte zuletzt zeitweise mehr als 5,3 Prozent, den höchsten Stand seit 2007, während sich die zehnjährige Rendite in Richtung 4,7 Prozent bewegte. Nussbaumer will den Renditeanstieg nicht allein der US-Fiskalpolitik zuschreiben. Er sagt: "Höhere Ölpreise, Inflationsrisiken, geopolitische Unsicherheit und ein weniger eindeutiger Zinspfad der Federal Reserve sind ebenfalls dafür verantwortlich."
Eine Schuldenkrise sieht er aber nicht. Ausreichende Nachfrage nach Treasuries sei vorhanden, und von einem Käuferstreik könne keine Rede sein. Zudem seien Renditen von über fünf Prozent historisch betrachtet nicht per se außergewöhnlich. "Der Markt verlangt jedoch zunehmend eine höhere Entschädigung dafür, Washington langfristig Kapital zur Verfügung zu stellen", so der Kapitalmarktexperte. Dabei entstehe ein unangenehmer Rückkopplungseffekt: Hohe Defizite erhöhen den Finanzierungsbedarf, ein größeres Angebot an Treasuries muss vom Markt absorbiert werden, höhere Renditen verteuern die Refinanzierung, und steigende Zinsausgaben belasten wiederum den Haushalt. "Der amerikanische Staat ist damit zunehmend nicht nur Schuldner, sondern auch Gefangener seines eigenen Zinsniveaus", so Nussbaumer.
US-Finanzminister könnte gegen Markt den Kürzeren ziehen
Die Ankündigung des US-Finanzministeriums vom vergangenen Mittwoch (19.8.), die Rückkäufe von Staatsanleihen mit Laufzeiten zwischen zehn und 30 Jahren von zwei auf mindestens vier Milliarden US-Dollar je Operation zu verdoppeln, verbessern seiner Meinung nach nur die Marktmechanik, nicht die Schuldentragfähigkeit. "Das Treasury kauft weniger liquide, ältere Anleihen zurück, während der Staat gleichzeitig weiterhin erhebliche Mengen neuer Schulden emittieren muss", so Nussbaumer. Treasury-Buybacks könnten zwar Liquidität schaffen und die Laufzeitprämie kurzfristig dämpfen. Sie ändern jedoch nichts daran, dass die USA strukturelle Defizite in einer Größenordnung von rund sechs Prozent des BIP aufweisen und der Markt immer größere Mengen an Staatsschulden absorbieren muss. Was von der am Freitag (21.8.) angekündigten Initiative zur Haushaltskonsolidierung zu halten ist, muss sich noch zeigen.
Damit verschiebt sich für Anleger laut Nussbaumer die Risikostruktur am langen Ende. Die Renditen langlaufender Treasuries würden nicht mehr nur von Wachstum, Inflation und dem erwarteten Pfad der Fed bestimmt. Stattdessen würden Fiskalpolitik, Emissionsvolumen und Laufzeitprämie immer wichtiger. Treasuries bleiben seiner Meinung nach zwar ein Kernbestandteil globaler Portfolios. "Der Bondmarkt zweifelt nicht daran, dass Washington zahlen kann", so der Experte: "Er beginnt vielmehr, einen höheren Preis dafür zu verlangen, dass er Washington finanziert." (jh)


